Vanaf 1 januari 2027 krijgen werkgevers te maken met een nieuwe belastingmaatregel: de 12% pseudo-eindheffing voor fossiele personenauto’s van de zaak. Hoewel deze regeling al eerder wettelijk is vastgelegd, zijn op Prinsjesdag 2026 nog enkele wijzigingen en uitzonderingen voorgesteld.
Heb je medewerkers met een auto van de zaak of rijd je als dga zelf een zakelijke auto? Dan is het verstandig om alvast inzicht te krijgen in de gevolgen.
Wat houdt de 12% pseudo-eindheffing in?
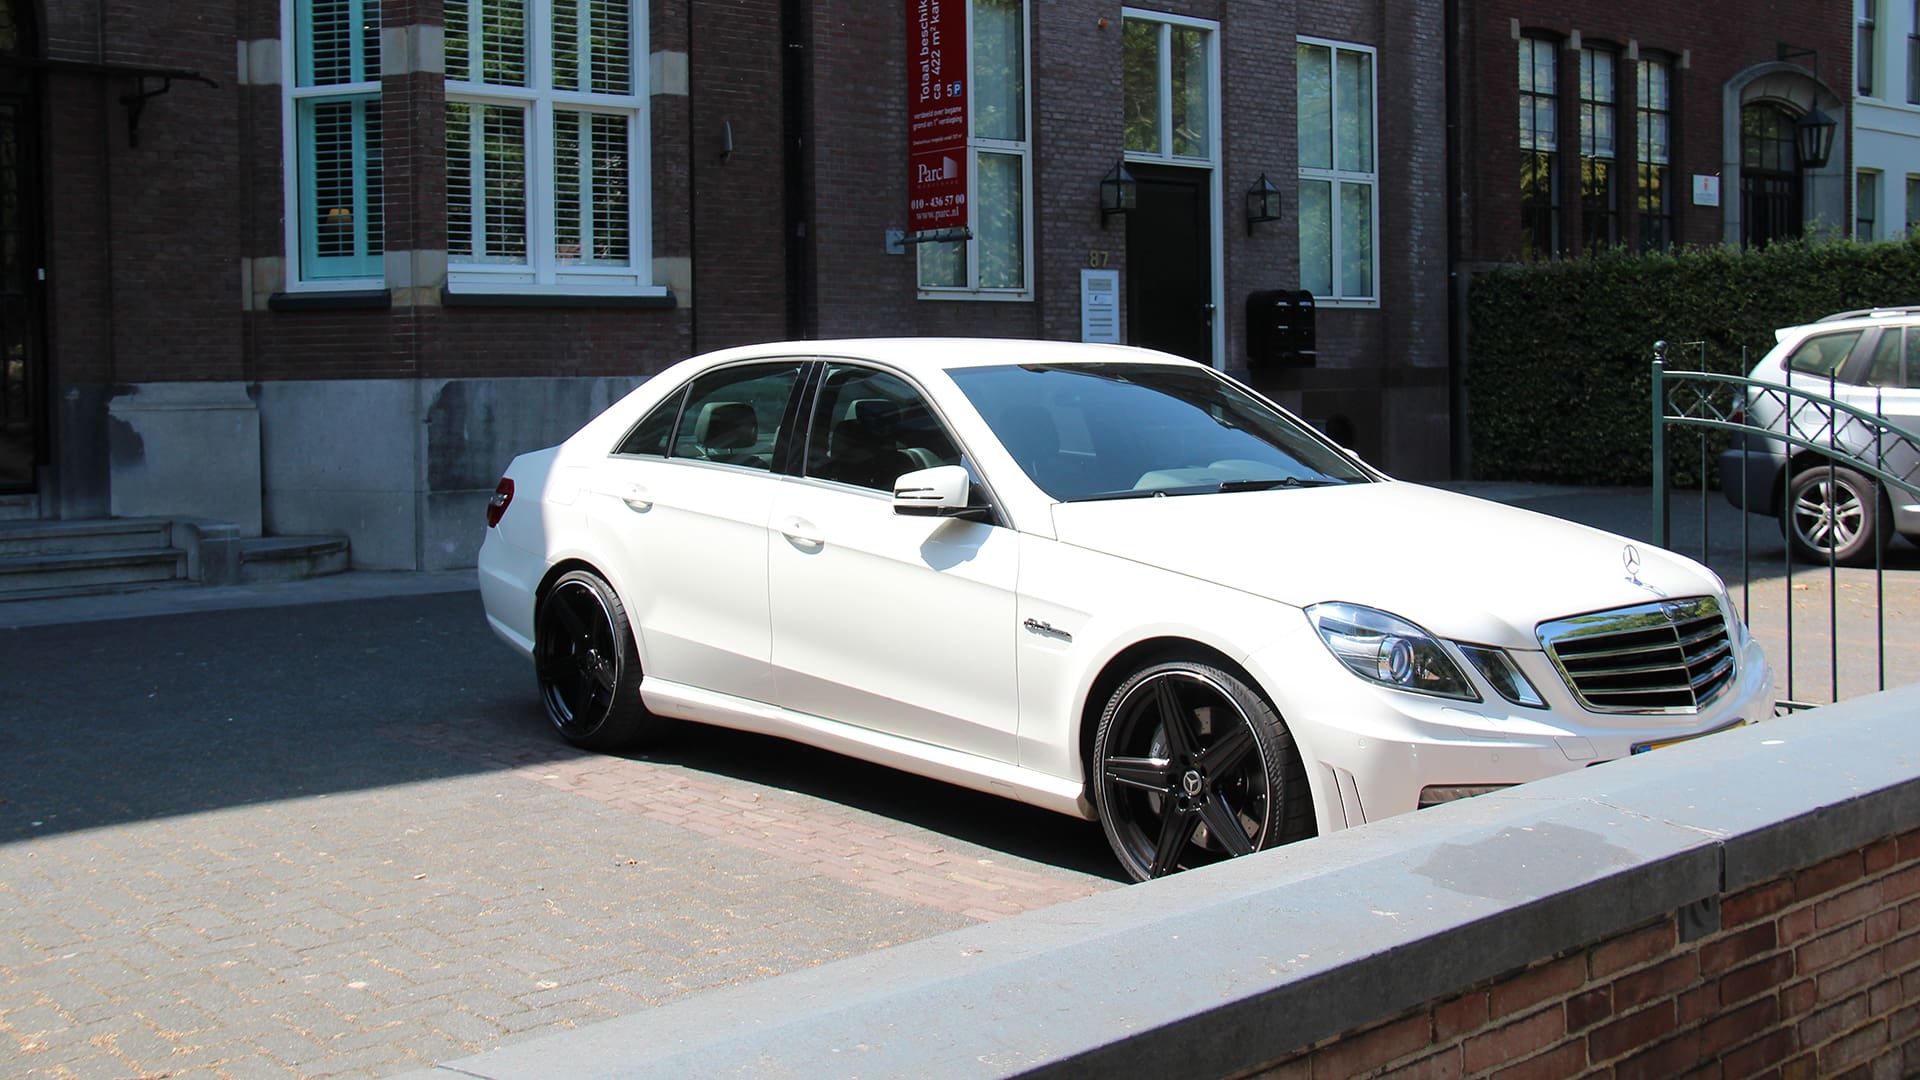
Vanaf 2027 betaal je als werkgever een extra heffing van 12% van de cataloguswaarde van de auto, inclusief btw en bpm, wanneer een fossiele personenauto aan een werknemer ter beschikking wordt gesteld.
Deze heffing komt volledig voor rekening van de werkgever en mag niet worden doorbelast aan de werknemer.
Wanneer geldt de heffing?
De pseudo-eindheffing geldt alleen als aan alle onderstaande voorwaarden wordt voldaan:
- De auto wordt ter beschikking gesteld aan een werknemer;
- De werknemer gebruikt de auto ook privé;
- De auto heeft een CO₂-uitstoot groter dan nul.
Wordt aan één van deze voorwaarden niet voldaan? Dan is de heffing niet van toepassing.
Let op: een deel van een maand telt als een hele maand
Staat een fossiele auto ook maar één dag in een kalendermaand ter beschikking van een werknemer? Dan geldt de heffing direct voor de volledige maand.
Welke voertuigen vallen buiten de regeling?
Niet iedere zakelijke auto wordt geraakt door deze maatregel.
Geen heffing voor bestelauto’s en vrachtwagens
De regeling geldt uitsluitend voor personenauto’s met voertuigclassificatie M1. Bestelauto’s, vrachtwagens en tractoren vallen hier niet onder en blijven buiten schot.
Ook wanneer deze voertuigen CO₂ uitstoten of privé worden gebruikt, is de pseudo-eindheffing niet van toepassing.
Geen heffing voor volledig elektrische auto’s
Voor auto’s zonder CO₂-uitstoot geldt de regeling evenmin. Denk hierbij aan:
- Volledig elektrische auto’s;
- Waterstofauto’s.
Werkgevers die hun wagenpark verduurzamen, voorkomen daarmee niet alleen uitstoot, maar ook deze extra fiscale lasten.
Alleen zakelijke kilometers? Dan meestal geen heffing
Wanneer een werknemer een fossiele personenauto uitsluitend zakelijk gebruikt, geldt de pseudo-eindheffing niet.
Daarbij zit echter een belangrijk aandachtspunt: woon-werkverkeer wordt voor deze regeling gezien als privégebruik. Daardoor zal volledige vrijstelling in de praktijk slechts beperkt voorkomen.
Alleen in uitzonderlijke situaties, zoals incidenteel privégebruik door overmacht of bijzondere omstandigheden, kan hiervan worden afgeweken.
Belangrijke uitzonderingen vanaf 2027
Het kabinet heeft daarnaast enkele uitzonderingen voorgesteld.
Zo geldt de heffing niet:
- Voor een vervangende auto tijdens schade, onderhoud of reparatie, gedurende maximaal 14 aaneengesloten dagen;
- Voor een fossiele personenauto die maximaal zeven aaneengesloten dagen per kalenderjaar beschikbaar wordt gesteld (deze uitzondering vervalt per 2031);
- Voor handgeschakelde lesauto’s.
Overgangsregeling tot en met 2030
Werkgevers die vóór 1 januari 2027 al fossiele personenauto’s beschikbaar hebben gesteld, profiteren van een overgangsregeling.
Voor deze auto’s geldt de 12% heffing naar verwachting pas vanaf 1 januari 2031. Hiermee krijgen bedrijven extra tijd om hun wagenpark aan te passen.
Wisseling van werknemer geen probleem
Blijft de auto binnen dezelfde organisatie, maar wordt deze aan een andere werknemer toegewezen? Dan blijft het overgangsrecht gewoon gelden.
Wisseling van werkgever wél gevolgen
Neemt een werknemer de auto mee naar een nieuwe werkgever, dan vervalt het overgangsrecht direct. De nieuwe werkgever krijgt vanaf dat moment wel te maken met de 12% pseudo-eindheffing.
Fusie of overname
Bij een fusie of overname waarbij de nieuwe werkgever juridisch in de plaats treedt van de oude werkgever, blijft het overgangsrecht wel behouden.
Hoe wordt de heffing berekend?
De basis voor de heffing is de cataloguswaarde van de auto inclusief btw en bpm.
Anders dan bij de reguliere bijtelling wordt geen rekening gehouden met een eventuele eigen bijdrage van de werknemer.
Voor auto’s ouder dan 25 jaar wordt uitgegaan van de waarde in het economisch verkeer.
Komt deze heffing bovenop de bijtelling?
Ja. De nieuwe pseudo-eindheffing staat volledig los van de bestaande bijtelling voor privégebruik.
Dat betekent:
- De werknemer blijft gewoon bijtelling betalen als sprake is van privégebruik.
- De werkgever betaalt daarnaast mogelijk de 12% pseudo-eindheffing.
Zelfs wanneer een werknemer onder de grens van 500 privékilometers blijft en daardoor geen bijtelling heeft, kan de werkgever alsnog met deze heffing worden geconfronteerd. Voor de pseudo-eindheffing telt namelijk al één kilometer privégebruik en wordt woon-werkverkeer gezien als privé.
Ook relevant voor dga’s
De regeling geldt voor werkgevers. Daardoor kan ook een bv die een auto van de zaak beschikbaar stelt aan haar dga met de pseudo-eindheffing te maken krijgen.
Voor ondernemers in een eenmanszaak of vof geldt de heffing niet voor hun eigen auto, maar mogelijk wel voor auto’s die zij aan personeel ter beschikking stellen.
Wat kun je nu al doen?
Met de invoering van de 12% pseudo-eindheffing wordt het verschil tussen fossiele en emissievrije auto’s groter. Voor werkgevers en dga’s kan het daarom verstandig zijn om het wagenpark tijdig tegen het licht te houden.
Denk daarbij aan:
- Het versneld verduurzamen van het wagenpark;
- Het benutten van de overgangsregeling voor bestaande auto’s;
- Het beoordelen van leasecontracten die doorlopen na 2026;
- Het in kaart brengen van de financiële impact per werknemer of dga.
Wil je weten wat deze nieuwe regeling voor jouw organisatie betekent? Neem contact op met een adviseur van ZMGroep. We berekenen graag de gevolgen en helpen je bij het maken van de juiste keuzes voor 2027 en daarna.